


Alta anunció una ronda Serie A de 47.5 millones de dólares liderada por Index Ventures para desarrollar una cadena de bloques dirigida a bancos y empresas de pagos. La compañía busca combinar transferencias internacionales con controles de privacidad y cumplimiento normativo; su primer producto está planteado para gestionar la liquidez de las empresas.
Con la nueva inversión, comunicada el 10 de noviembre de 2026, Alta suma 80 millones de dólares de financiación. Esa cifra incluye 32.5 millones de dólares que había obtenido antes en una ronda semilla. En la Serie A también participaron GV, Blackbird Ventures, Square Peg y Capital 49, según el anuncio de la empresa.
Alta destinará el capital al desarrollo de su infraestructura, la ampliación de alianzas y conectividad financiera, y la contratación de personal de ingeniería y cumplimiento. Loong Wang es su cofundador y director ejecutivo; Catherine Porter es cofundadora y presidenta.
La apuesta por reducir el dinero inmovilizado
El primer producto previsto por Alta se centra en una necesidad de las empresas que mueven pagos entre mercados: disponer de dinero en el lugar y la moneda adecuados cuando hace falta. La compañía quiere reducir los fondos que deben mantenerse por anticipado en distintas cuentas y permitir que el capital inactivo se coloque en activos tokenizados que generen rendimiento.
Un activo tokenizado es una representación digital de un activo en una cadena de bloques. Alta plantea que las empresas puedan mover fondos hacia esos activos y retirarlos cuando necesiten financiar una operación. Se trata de la función anunciada por la compañía; el comunicado no presenta resultados medidos de ahorro ni fija una fecha comercial para el producto.
Mantener saldos por adelantado tiene una contrapartida. En un análisis de 2020, el Banco de Pagos Internacionales explicó que esa práctica puede reducir el riesgo de retrasos o fallos en los pagos, aunque también inmoviliza recursos y genera costos. La propuesta de Alta apunta a esa tensión entre tener liquidez disponible y el costo de reservarla.
Airwallex y los controles de la red
Airwallex será un socio temprano de diseño y prevé conectar su infraestructura internacional de pagos con la tecnología de Alta. Su director ejecutivo y cofundador, Jack Zhang, también es cofundador de Alta. El anuncio describe así una relación entre compañías vinculadas por uno de sus fundadores.
La colaboración contempla entradas y salidas mediante stablecoins, monedas digitales diseñadas para mantener un valor ligado a otro activo, como el dólar. Según Alta, también prevé conexión con redes locales de pago en 200 países y 90 divisas. El anuncio no detalla cuándo estarán disponibles todas esas conexiones a través de la nueva infraestructura.
En paralelo, Alta afirma que construye controles de identidad, autorización y cumplimiento dentro de la cadena. Su arquitectura usa criptografía de conocimiento cero, una familia de técnicas que permite comprobar una condición sin revelar toda la información utilizada para demostrarla. La empresa sostiene que ese diseño ayudará a proteger datos de saldos, transacciones e identidades mientras se verifican reglas aplicables.
Eso describe el diseño que Alta busca ofrecer, no una auditoría independiente de su funcionamiento. El anuncio tampoco presenta una comparación de rendimiento o costos de su red frente a otros sistemas.
La transferencia no termina necesariamente en la blockchain
Un documento de trabajo publicado por el Banco de Pagos Internacionales en octubre de 2026 comparó pagos transfronterizos por bancos, empresas de transferencias y stablecoins. Sus autores encontraron que convertir entre moneda convencional y stablecoins puede requerir intermediarios y añadir comisiones; el receptor también puede tener que esperar a la conversión y al procesamiento bancario para acceder al dinero.
La investigación no evaluó el producto de Alta. Sirve para distinguir la velocidad de una operación en la cadena del tiempo y costo del recorrido completo, incluidos el cambio de moneda y la llegada a una cuenta bancaria.
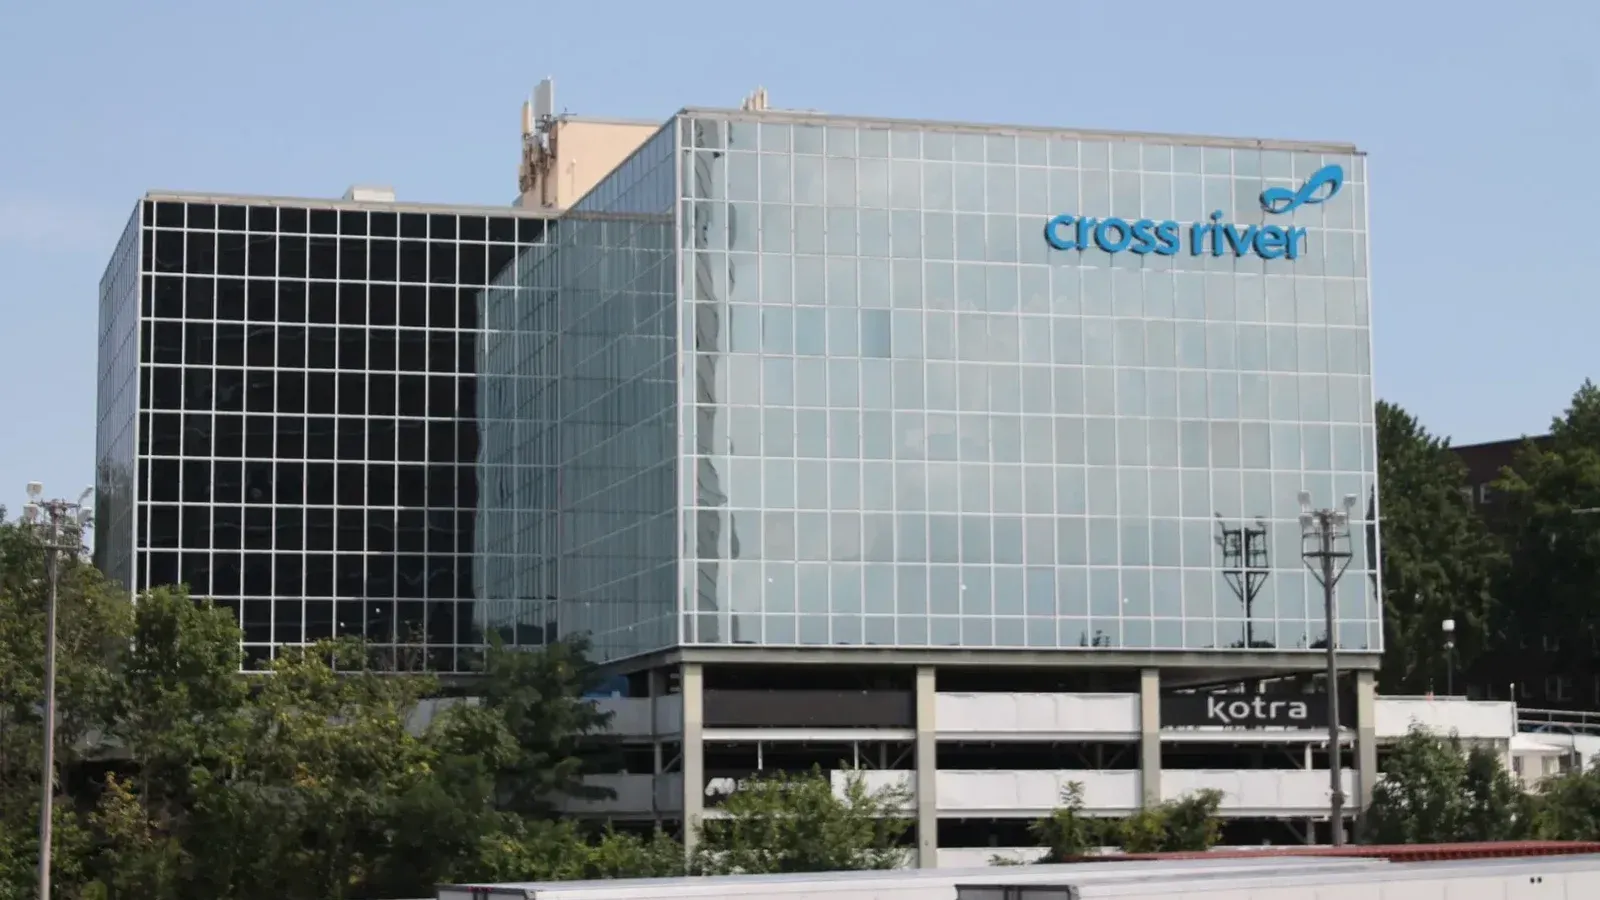
Esa diferencia también importa en otros modelos de integración. Cross River incorporó la stablecoin RLUSD a su plataforma bancaria, pero los tramos que pasan por sistemas bancarios conservan sus propios plazos de procesamiento.
 Patricia Rodriguez
Para Alta, el siguiente paso descrito en el anuncio es seguir desarrollando la red y sus alianzas. La inversión financia esa construcción; los ahorros y los tiempos que puedan obtener sus futuros usuarios dependerán de cómo funcione el servicio completo.


