


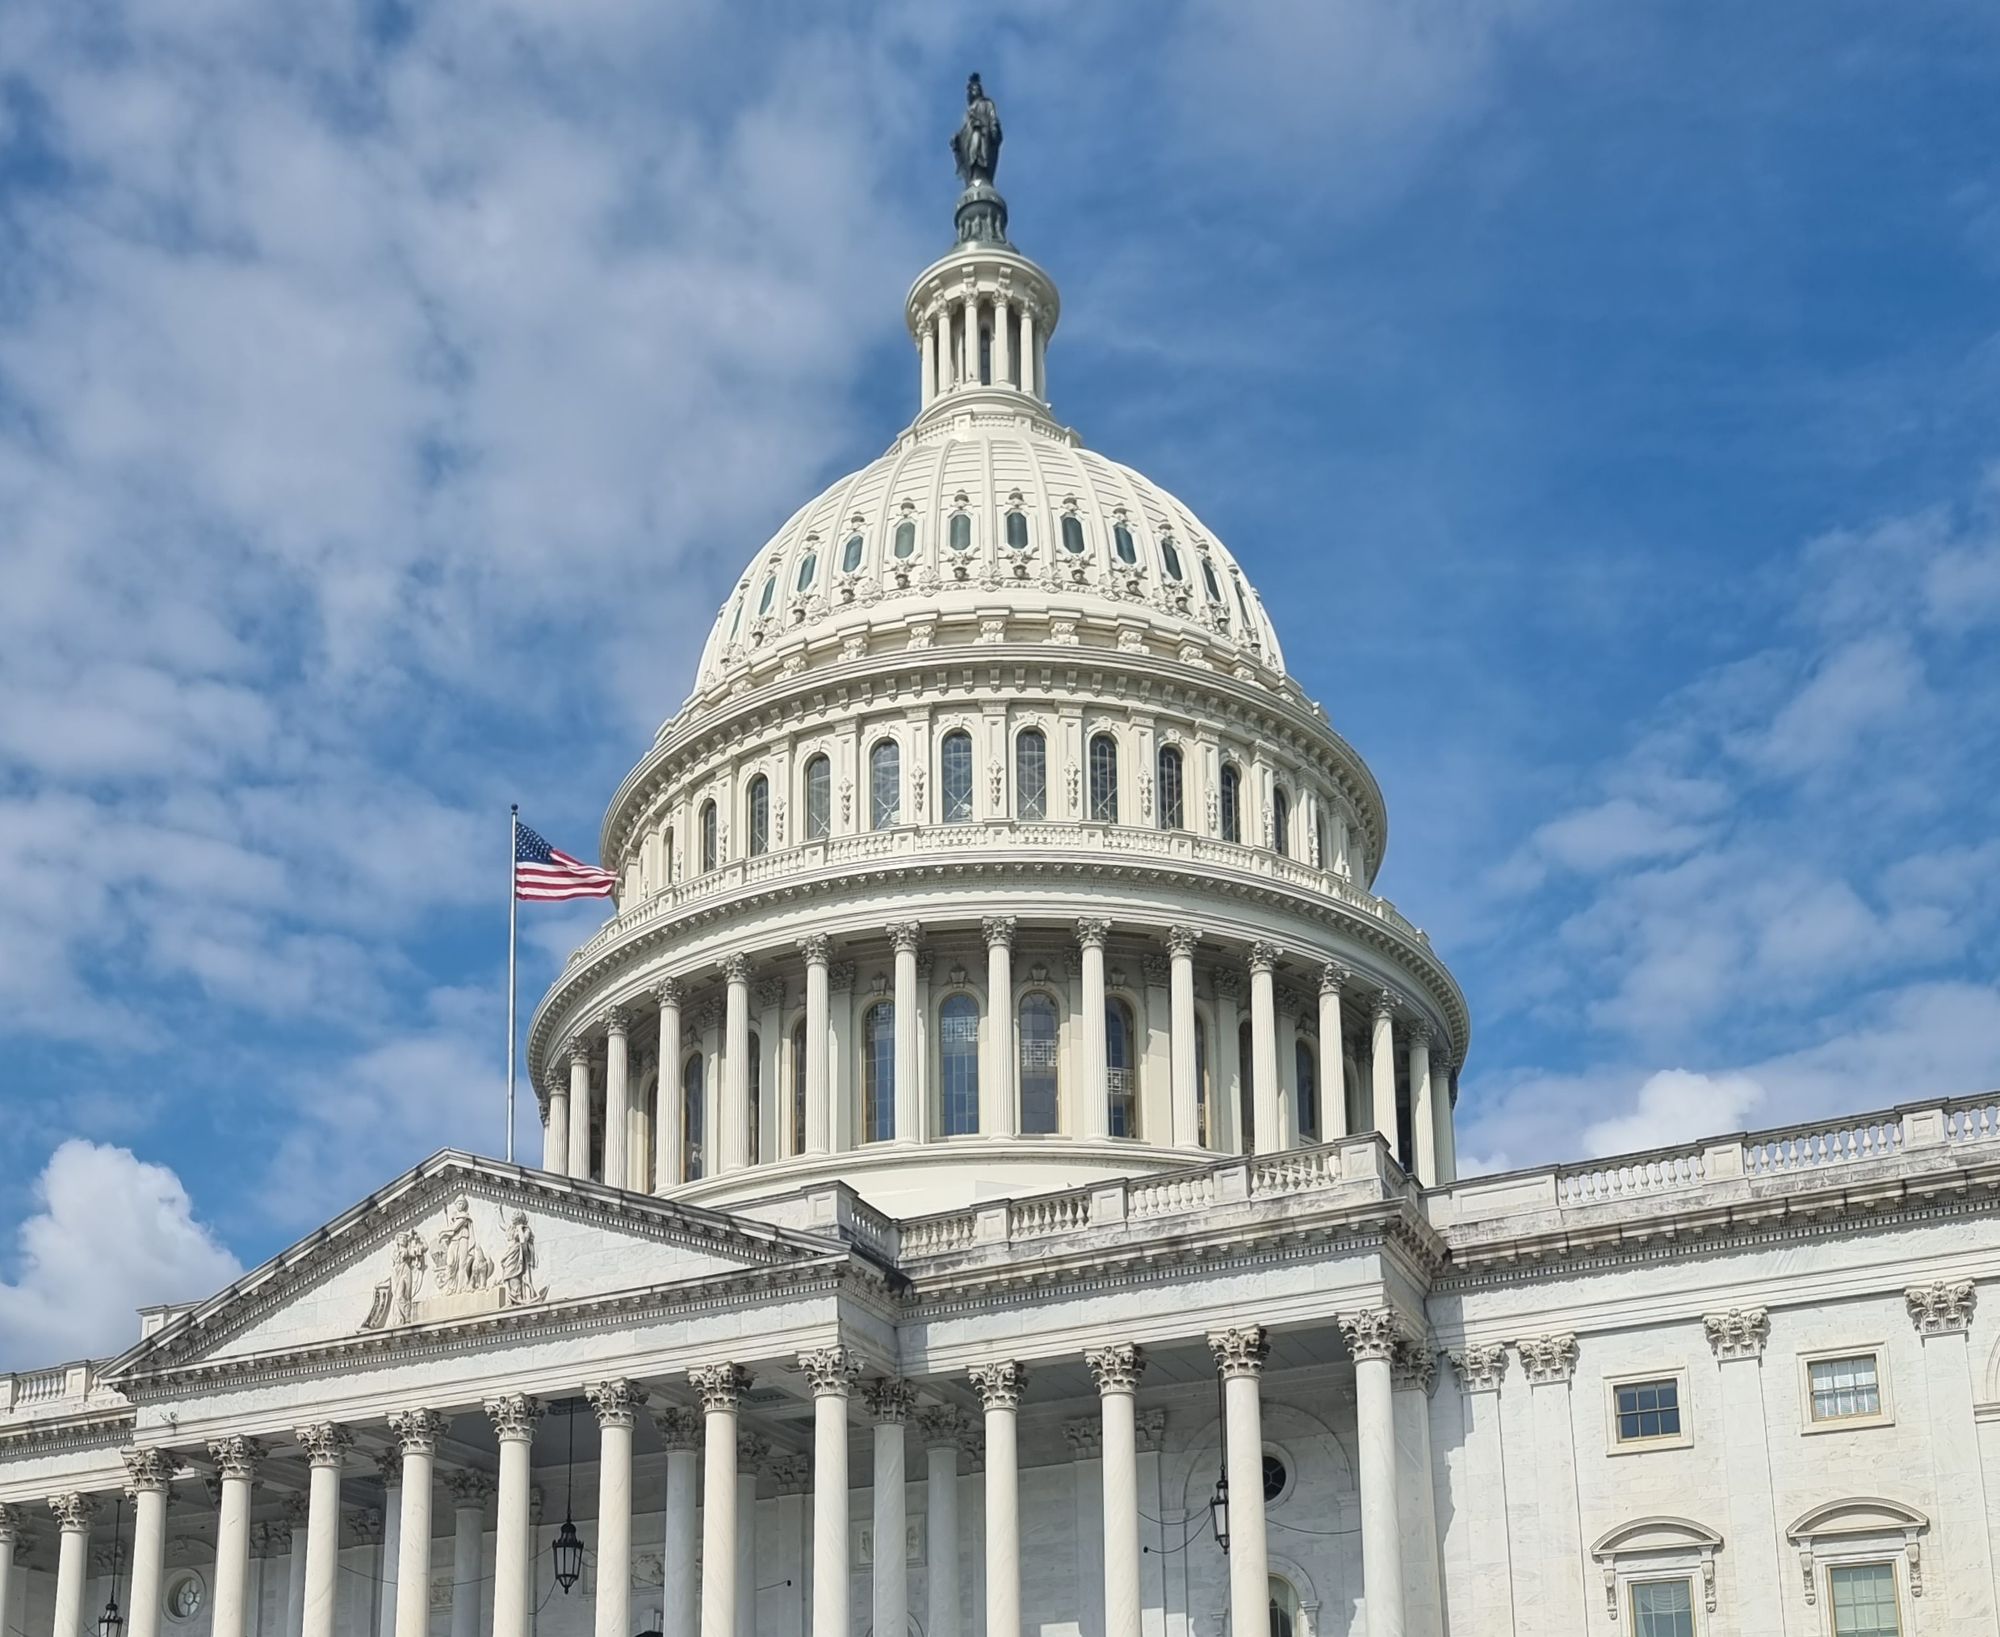
Los republicanos del Senado de Estados Unidos presentaron el 14 de septiembre la versión que describen como final de la Digital Asset Market Clarity Act, un proyecto de 635 páginas que, según sus autores, incorpora 126 cambios solicitados por demócratas y nuevas restricciones éticas aceptadas en buena parte por Donald Trump. El texto llega antes de la moción de cloture del martes 15 de septiembre, que solo decidirá si el Senado puede abrir el debate sobre la propuesta. Si alcanza los 60 votos, la cámara todavía tendría que discutir enmiendas, votar la aprobación final y coordinar el texto con la Cámara de Representantes.
La nueva cláusula ética alcanza a funcionarios y sus cónyuges
El bloque ético aparece como la División C del documento y alcanzaría a funcionarios y empleados públicos, al presidente, vicepresidente y miembros del Congreso, así como a sus cónyuges. La ficha de cambios difundida por los republicanos también resume el alcance para jueces federales.
En términos prácticos, una persona cubierta no podría, a cambio de una contraprestación, emitir o patrocinar un activo digital. Tampoco podría mantener un interés financiero significativo en una empresa cuya principal fuente individual de ingresos provenga de la emisión o patrocinio de activos digitales.
El umbral no equivale al valor total de una cartera. El proyecto define ese interés significativo como una participación accionaria de al menos 15,000 dólares, ajustada por inflación, en una entidad que cumpla esa condición de ingresos. Quien ya tenga ese interés tendría que venderlo o colocarlo en un fideicomiso ciego calificado cuando entren en vigor las reglas. Después de hacerlo, el funcionario debe notificar a su oficina de ética en un plazo de tres días, y esa oficina debe publicar el aviso dentro de los tres días siguientes.
Las sanciones dependerían de que la infracción se cometa a sabiendas y de forma deliberada. Para emitir o patrocinar un activo digital, el responsable tendría que devolver al Tesoro todas las ganancias del acto prohibido y pagar una multa equivalente al 20% de la contraprestación recibida o a 500,000 dólares ajustados por inflación, lo que resulte mayor. Por mantener un interés significativo, la multa sería de 20% del valor de ese interés o 500,000 dólares, también con el ajuste correspondiente. Un intermediario que liste un activo emitido en violación podría recibir una sanción civil de hasta 250,000 dólares por cada día de incumplimiento.
El cambio responde a una objeción que los senadores Thom Tillis y Ruben Gallego llevaron a la Casa Blanca: no bastaba con prohibir la emisión de activos y el Departamento de Justicia no debía ser el único encargado de hacer cumplir la norma. The Associated Press reportó que Trump aceptó cerca de 80% de la propuesta y que el punto decisivo fue permitir la intervención de fiscales generales estatales. El trasfondo son los más de 1,400 millones de dólares en ingresos relacionados con criptomonedas que AP y The Block vincularon con la declaración financiera de Trump para 2025.
FomoEra había documentado en julio que la versión anterior dejaba en disputa precisamente la aplicación de las reglas éticas y el alcance de las restricciones sobre los negocios del presidente. La nueva propuesta intenta cerrar ese frente con demandas civiles estatales, aunque su aprobación todavía depende del conteo de votos.
 Patricia Rodriguez
El texto añade un freno temporal para las recompensas de stablecoins
El proyecto también ofrece una salida temporal al conflicto con los bancos comunitarios. Si el secretario del Tesoro determina por escrito que se está produciendo una salida de depósitos a gran escala desde esas instituciones, el texto le ordenaría emitir reglas para restringir las recompensas disponibles para quienes mantengan stablecoins de pago. Esa autoridad caducaría 18 meses después de la promulgación de la ley.
El mecanismo no equivale a prohibir toda recompensa. La propuesta distingue entre pagar intereses o rendimientos por mantener un saldo de stablecoins y ofrecer incentivos vinculados con su uso. El freno temporal está diseñado para responder a una eventual fuga de depósitos, mientras que otras recompensas podrían seguir permitidas bajo las condiciones del proyecto.
La versión final también modifica la Blockchain Regulatory Certainty Act para preservar ciertas protecciones frente al registro como transmisor de dinero, extenderlas a mineros y validadores y añadir un puerto seguro civil. En la parte supervisada por el Comité de Agricultura, incorpora salvaguardas sobre operaciones con afiliadas y conflictos de interés, además de aclarar cuándo se aplican las leyes estatales de protección al consumidor. Los republicanos incluyen estos cambios dentro de las 126 modificaciones que atribuyen a solicitudes demócratas.
El voto del 15 de septiembre solo decide si el debate avanza
La votación prevista para el martes será sobre una moción de cloture vinculada a la moción para proceder con H.R. 3633. En el Senado, ese trámite requiere 60 votos. Los republicanos tienen 53 escaños, por lo que necesitarían al menos siete votos demócratas o independientes si toda su bancada respalda el proyecto.
Si la moción prospera, la nueva versión se ofrecería como una enmienda sustitutiva. Después todavía quedarían el debate, las enmiendas, la votación final del Senado, la revisión de la Cámara de Representantes y la firma presidencial. La publicación del texto no convierte sus reglas éticas ni su mecanismo sobre stablecoins en normas vigentes.
El comunicado republicano presenta el documento como un acuerdo bipartidista y pide a los demócratas respaldarlo, pero esa caracterización no sustituye el resultado de la votación. La prueba inmediata será si las concesiones sobre ética, depósitos bancarios y protección al consumidor bastan para alcanzar el umbral procesal.
Por ahora, la novedad concreta es que el Senado llevará al trámite un texto que suma una vía estatal de aplicación ética, obligaciones de desinversión o fideicomiso ciego y un freno temporal para recompensas de stablecoins. Nada de eso entra en vigor con la publicación: depende de que la moción avance y de que el proyecto complete todo el proceso legislativo.


