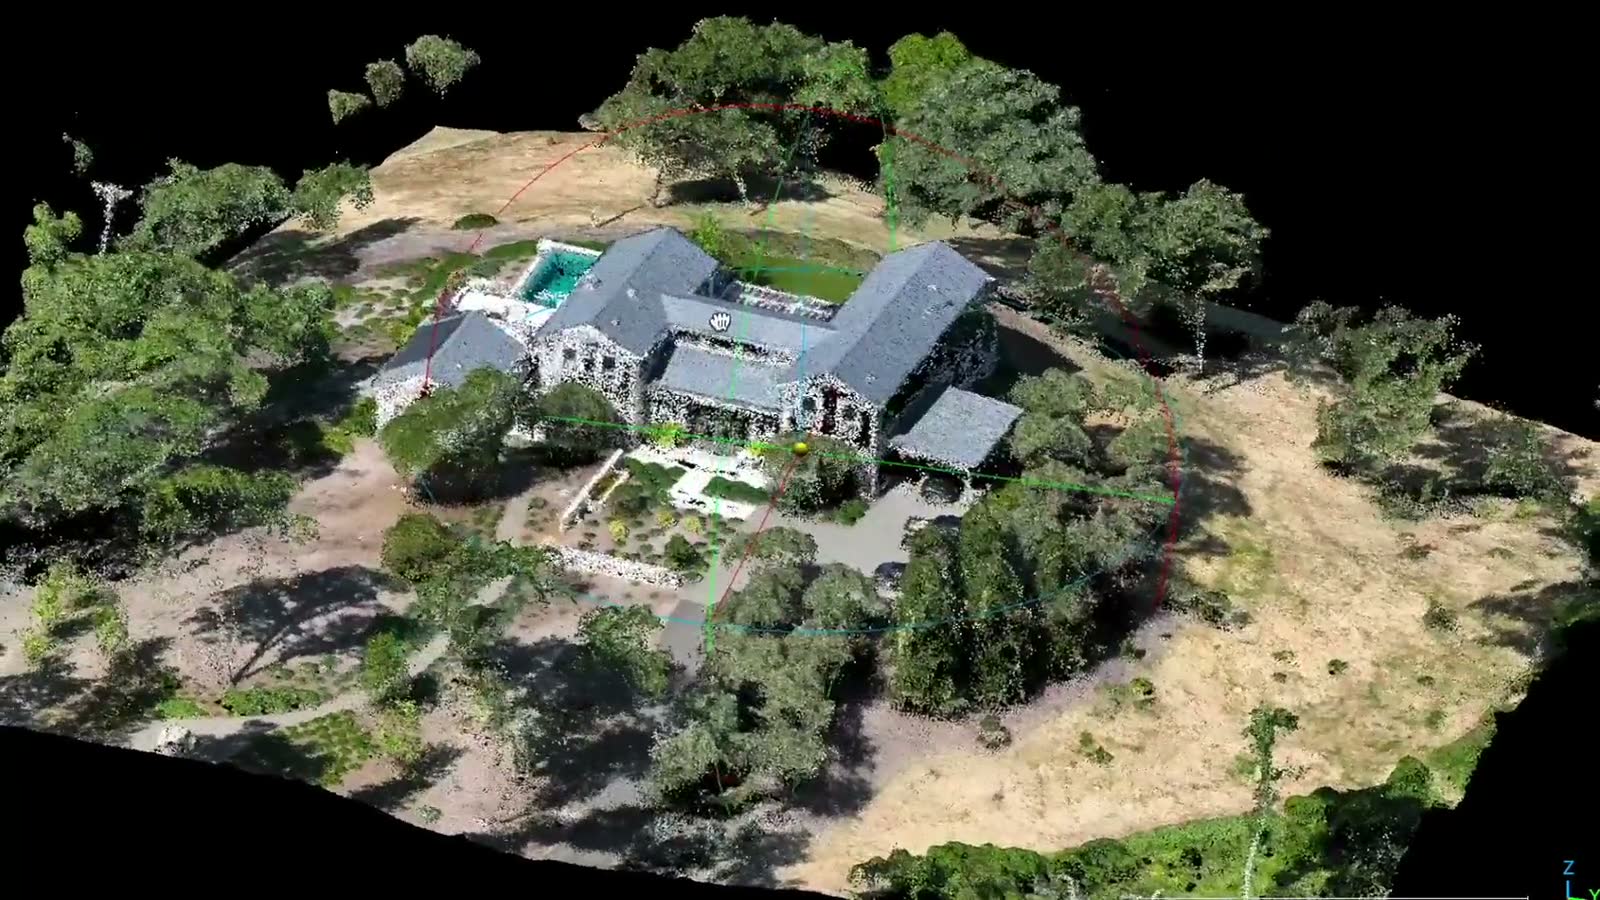
Stand anunció una ronda Serie C de 70 millones de dólares, con una valuación de 1,000 millones de dólares, para ampliar su negocio de seguros de vivienda frente a desastres. La empresa de San Francisco utiliza representaciones digitales de las propiedades para estimar su vulnerabilidad y vincular las mejoras preventivas con el precio de las pólizas.
El comunicado del 15 de octubre de 2026 identifica a Saga Ventures como líder de la inversión. Stand también reportó que el valor de las propiedades que asegura supera los 10,000 millones de dólares, frente a 1,000 millones de dólares un año antes. Esa cifra corresponde a los bienes cubiertos; la valuación describe el valor atribuido a la empresa en la ronda y los 70 millones son el capital captado.
Su oferta actual se dirige a viviendas de alto valor en California y Florida, según su portal. La compañía también incorporó a Drew Saad, procedente de PURE Insurance, como presidente del área de seguros de daños, y a Tony Landi, anteriormente en Nephila, como director financiero. Landi tendrá a su cargo el reaseguro y los mercados de capitales, entre otras funciones vinculadas al crecimiento de la cartera.
Del gemelo digital al precio de la póliza
Un gemelo digital es una representación de una propiedad que permite simular su respuesta ante un evento. Según la documentación de Stand, su modelo incorpora la geometría del terreno, la vegetación y los detalles de la construcción para calcular cómo se propagaría el fuego y dónde se concentraría la exposición al calor.
La empresa describe dos evaluaciones: la vivienda en su estado actual y la misma propiedad después de aplicar medidas de protección. Así busca mostrar qué efecto tendría cada intervención sobre el riesgo y la prima, el importe que se paga por el seguro. Su propuesta incluye acompañar las obras y comprobar que se completaron, según el anuncio de financiación.
Stand publica en su web un ejemplo con 18 viviendas afectadas por el incendio de Palisades de enero de 2025: afirma que su modelo acertó el resultado de 14. Es una evaluación de la propia empresa sobre ese grupo. Fortune advirtió que no pudo verificar de forma independiente los resultados de precisión que Stand le presentó.
La prevención ya tiene descuentos en California
El Departamento de Seguros de California exige descuentos dentro del marco Safer from Wildfires. Su documento de preguntas frecuentes de septiembre de 2026 explica que las rebajas dependen de las características de la propiedad y de las medidas realizadas; las compañías pueden ofrecer importes distintos.
Ese marco permite ubicar la propuesta comercial de Stand: los descuentos por prevención ya existen, mientras que la empresa plantea calcular el efecto de las intervenciones mediante simulaciones de cada inmueble. El vínculo entre una obra y su ahorro en la póliza es el punto que ambas propuestas buscan hacer visible para el propietario.
El regulador señala que pueden requerirse pruebas de los trabajos o una inspección y que el ahorro se refleja al comenzar el siguiente periodo de la póliza. También exige explicar la puntuación de riesgo de la vivienda y cómo reducirla. Los propietarios pueden impugnar esa puntuación ante la aseguradora y solicitar ayuda al departamento si su apelación es rechazada.